Por qué invertir en bienes raíces en República Dominicana
Los argumentos para ser propietario en República Dominicana, expuestos con claridad: qué pueden poseer los compradores extranjeros, cómo funcionan CONFOTUR y los impuestos sobre la propiedad, qué papel desempeña la residencia y cómo se comparan los principales mercados del país.
Un mercado basado en fundamentos verificados
Demanda de visitantes, capital extranjero, ingresos por alquiler y los principales umbrales fiscales: las pocas cifras que enmarcan una compra en la RD, cada una enlazada a la institución que la respalda.
Las cifras, en gráficos
Cómo se ven los ingresos por alquiler en términos brutos y desde qué precio parte cada destino de este sitio. Ambos gráficos se repiten como tablas para facilitar la lectura.
Rentabilidad bruta por alquiler, T1 2026
| Mercado | Rentabilidad bruta, T1 2026 |
|---|---|
| República Dominicana — promedio nacional | 8.53% |
| Santo Domingo | 9.09% |
| Punta Cana / Bávaro | 7.98% |
Rentabilidad bruta de apartamentos de una a tres habitaciones, según una estimación privada de Global Property Guide basada en precios y alquileres de oferta de portales locales, y no en transacciones concretadas. La rentabilidad neta suele ser entre 1.5 y 2 puntos porcentuales menor una vez pagados la administración, el mantenimiento y los impuestos. Los resultados varían según la propiedad, el programa de alquiler y los costos operativos, y el rendimiento pasado no indica rendimientos futuros.
Precios de entrada por destino (USD)
| Destino | Precio inicial |
|---|---|
| Bayahibe | $90,000 |
| Dominicus | $110,000 |
| Punta Cana | $200,000 |
| Cap Cana | $275,400 |
| Casa de Campo | $830,000 |
Los puntos de partida más bajos publicados en las páginas de destinos de este sitio. Bayahibe, Dominicus y Punta Cana muestran las estimaciones editoriales de partida que allí se indican; Cap Cana y Casa de Campo muestran el precio más bajo de las guías de esas páginas, tomado de las propiedades publicadas actualmente en ellas (septiembre de 2026), por lo que cambian cuando cambian las propiedades. No son promedios, medianas ni un índice de mercado. La disponibilidad y los precios cambian; el inventario actual está en la página de propiedades.
Turismo e inversión extranjera
Dos indicadores medibles ayudan a enmarcar el mercado inmobiliario dominicano: la demanda de visitantes y el flujo de capital extranjero.
Número de visitantes
El país recibió 11,676,901 visitantes en 2025, un récord: 8,861,169 por vía aérea y 2,815,732 en cruceros. La cifra principal cuenta a todos los visitantes, incluidos los pasajeros de cruceros, y no solo a los turistas extranjeros.
Fuentes
Ministerio de Turismo, informe de visitantes 2025 ↗; cifras publicadas también por la Presidencia, 8 de enero de 2026 ↗. Aún no existen datos del año completo 2026; el Gobierno informó más de 8.5 millones de visitantes entre enero y agosto de 2026 (Presidencia, 21 de septiembre de 2026 ↗).Inversión extranjera directa
La inversión extranjera directa alcanzó US$5,032.3 millones en 2025, un 11.3% más que en 2024 y, en palabras del Gobierno, un cuarto máximo histórico consecutivo. Las cifras de la balanza de pagos se revisan con el tiempo, por lo que conviene considerar el total como provisional.
Fuente
Banco Central de la República Dominicana, Resultados Preliminares de la Economía Dominicana, enero–diciembre 2025 ↗, pp. 29 y 32 — cifras preliminares sujetas a revisión.Adónde fue ese capital
Los bienes raíces, el sector Inmobiliario del Banco Central, atrajeron el 15.7% de esa inversión de 2025: la tercera mayor participación, detrás del turismo (26.3%) y la energía (23.8%). La composición varía de un año a otro.
Fuente
Distribución sectorial de la IED de 2025 del Banco Central de la República Dominicana, según la publicó la Presidencia de la República, 5 de febrero de 2026 ↗.Lo que muestran los precios de oferta
Los precios de oferta de los apartamentos subieron un 7.74% en el año transcurrido hasta el T1 2026, o un 2.97% descontada la inflación, tras un 10.25% en 2025. La medida es un índice privado de precios de oferta, que sigue los anuncios y no las ventas registradas.
Fuente
Global Property Guide, julio de 2026 ↗, con base en el índice de precios de oferta de Properstar. Precios de oferta, no precios de venta registrados.Propiedad en igualdad de condiciones, con dos límites
Los extranjeros compran propiedades en la RD en las mismas condiciones que los ciudadanos dominicanos. El principio está establecido desde hace tiempo y conlleva dos límites generales que conviene entender desde el principio.
Trato nacional
El punto de partida es el trato nacional. Según la Ley 16-95 sobre Inversión Extranjera, los inversionistas extranjeros tienen los mismos derechos y obligaciones que los inversionistas dominicanos, un principio que la Constitución también aplica de forma general.
En la práctica, generalmente se puede comprar y mantener la titularidad sin residencia dominicana, visa ni domicilio en la RD. La compra sigue pasando por una revisión legal y de título independiente, como ocurriría en cualquier adquisición seria.
Una vez registrado, el inversionista extranjero puede enviar al exterior el capital invertido y los dividendos en moneda de libre convertibilidad, sin autorización previa. El registro ante ProDominicana es un trámite aparte, con su propio plazo; no se produce automáticamente en el cierre, por lo que debe figurar en la lista de verificación del cierre.
Fuentes
Ley 16-95 Arts. 3(b), 6 y 7; Constitución Art. 25; Decreto 214-04 Art. 3.Dos límites que conviene conocer
La misma ley admite la inversión extranjera en bienes inmuebles dentro de los límites que ya se aplican a los extranjeros. En la práctica importan dos límites generales, tanto para compradores dominicanos como extranjeros:
Los terrenos situados dentro de los 60 metros tierra adentro desde la línea de pleamar son dominio público marítimo-terrestre. Salvo derechos registrados preexistentes, no pueden ser de propiedad privada, y construir allí requiere una autorización especial.
La Constitución exige que la compra y la transferencia de propiedades en la Zona Fronteriza estén sujetas a requisitos legales específicos que favorezcan la propiedad dominicana.
Ninguno de los dos es motivo para evitar el mercado. Ambos forman parte de la revisión de la parcela que su abogado dominicano completa antes de que usted asuma cualquier compromiso.
Fuentes
Ley 16-95 Art. 3(b): la inversión inmobiliaria está permitida "con las limitaciones vigentes aplicables a los extranjeros". Ley 305 (1968) y Ley 64-00 Art. 147.1, según su aplicación en Tribunal Constitucional, TC/0426/18; Constitución Art. 10.2.Por qué los compradores internacionales eligen República Dominicana
Igualdad de condiciones, sin residencia
El título se posee sobre la misma base legal que el de un ciudadano dominicano, y la compra no requiere residencia ni visa. Para los compradores que comparan jurisdicciones del Caribe, esto elimina un paso que varios mercados competidores todavía imponen.
Un mercado en dólares estadounidenses
En los destinos que abarca este sitio, las propiedades de lujo se cotizan y se transan en dólares estadounidenses, por lo que el precio de compra en sí no implica conjeturas sobre el tipo de cambio. El financiamiento y los costos locales de funcionamiento pueden estar en pesos, algo que conviene incorporar al plan desde el principio.
Un marco fiscal deliberado
Desde 2001, CONFOTUR (Ley 158-01) ha canalizado inversión hacia proyectos turísticos clasificados. Sus incentivos se vinculan a proyectos aprobados en condiciones definidas, no al país en su conjunto; la sección sobre CONFOTUR explica con exactitud qué llega al comprador.
Una verdadera variedad de puntos de entrada
Dentro de un mismo país, y a menudo a poca distancia por carretera, un comprador puede elegir entre un apartamento costero en el rango bajo de las seis cifras y una propiedad de gran formato frente al mar en lo más alto del mercado, y entre comunidades de golf y de marina, pueblos de playa y la capital. La comparación de destinos muestra en qué se diferencian esos mercados.
Acceso internacional directo
Los aeropuertos internacionales de Punta Cana (PUJ), Las Américas en Santo Domingo (SDQ), La Romana (LRM), El Catey en Samaná (AZS) y otros reciben vuelos directos desde Norteamérica, Europa y Latinoamérica, con redes de rutas que varían según la temporada. Para los propietarios que piensan visitar con frecuencia, ese acceso importa tanto como la propiedad misma.
Profundidad del mercado de visitantes
La demanda de alquiler en los mercados de resort depende del turismo, y 2025 marcó un nuevo récord de llegadas de visitantes. Eso refuerza el argumento del alquiler, aunque ninguna cifra nacional puede garantizar la ocupación ni el rendimiento de una propiedad concreta.
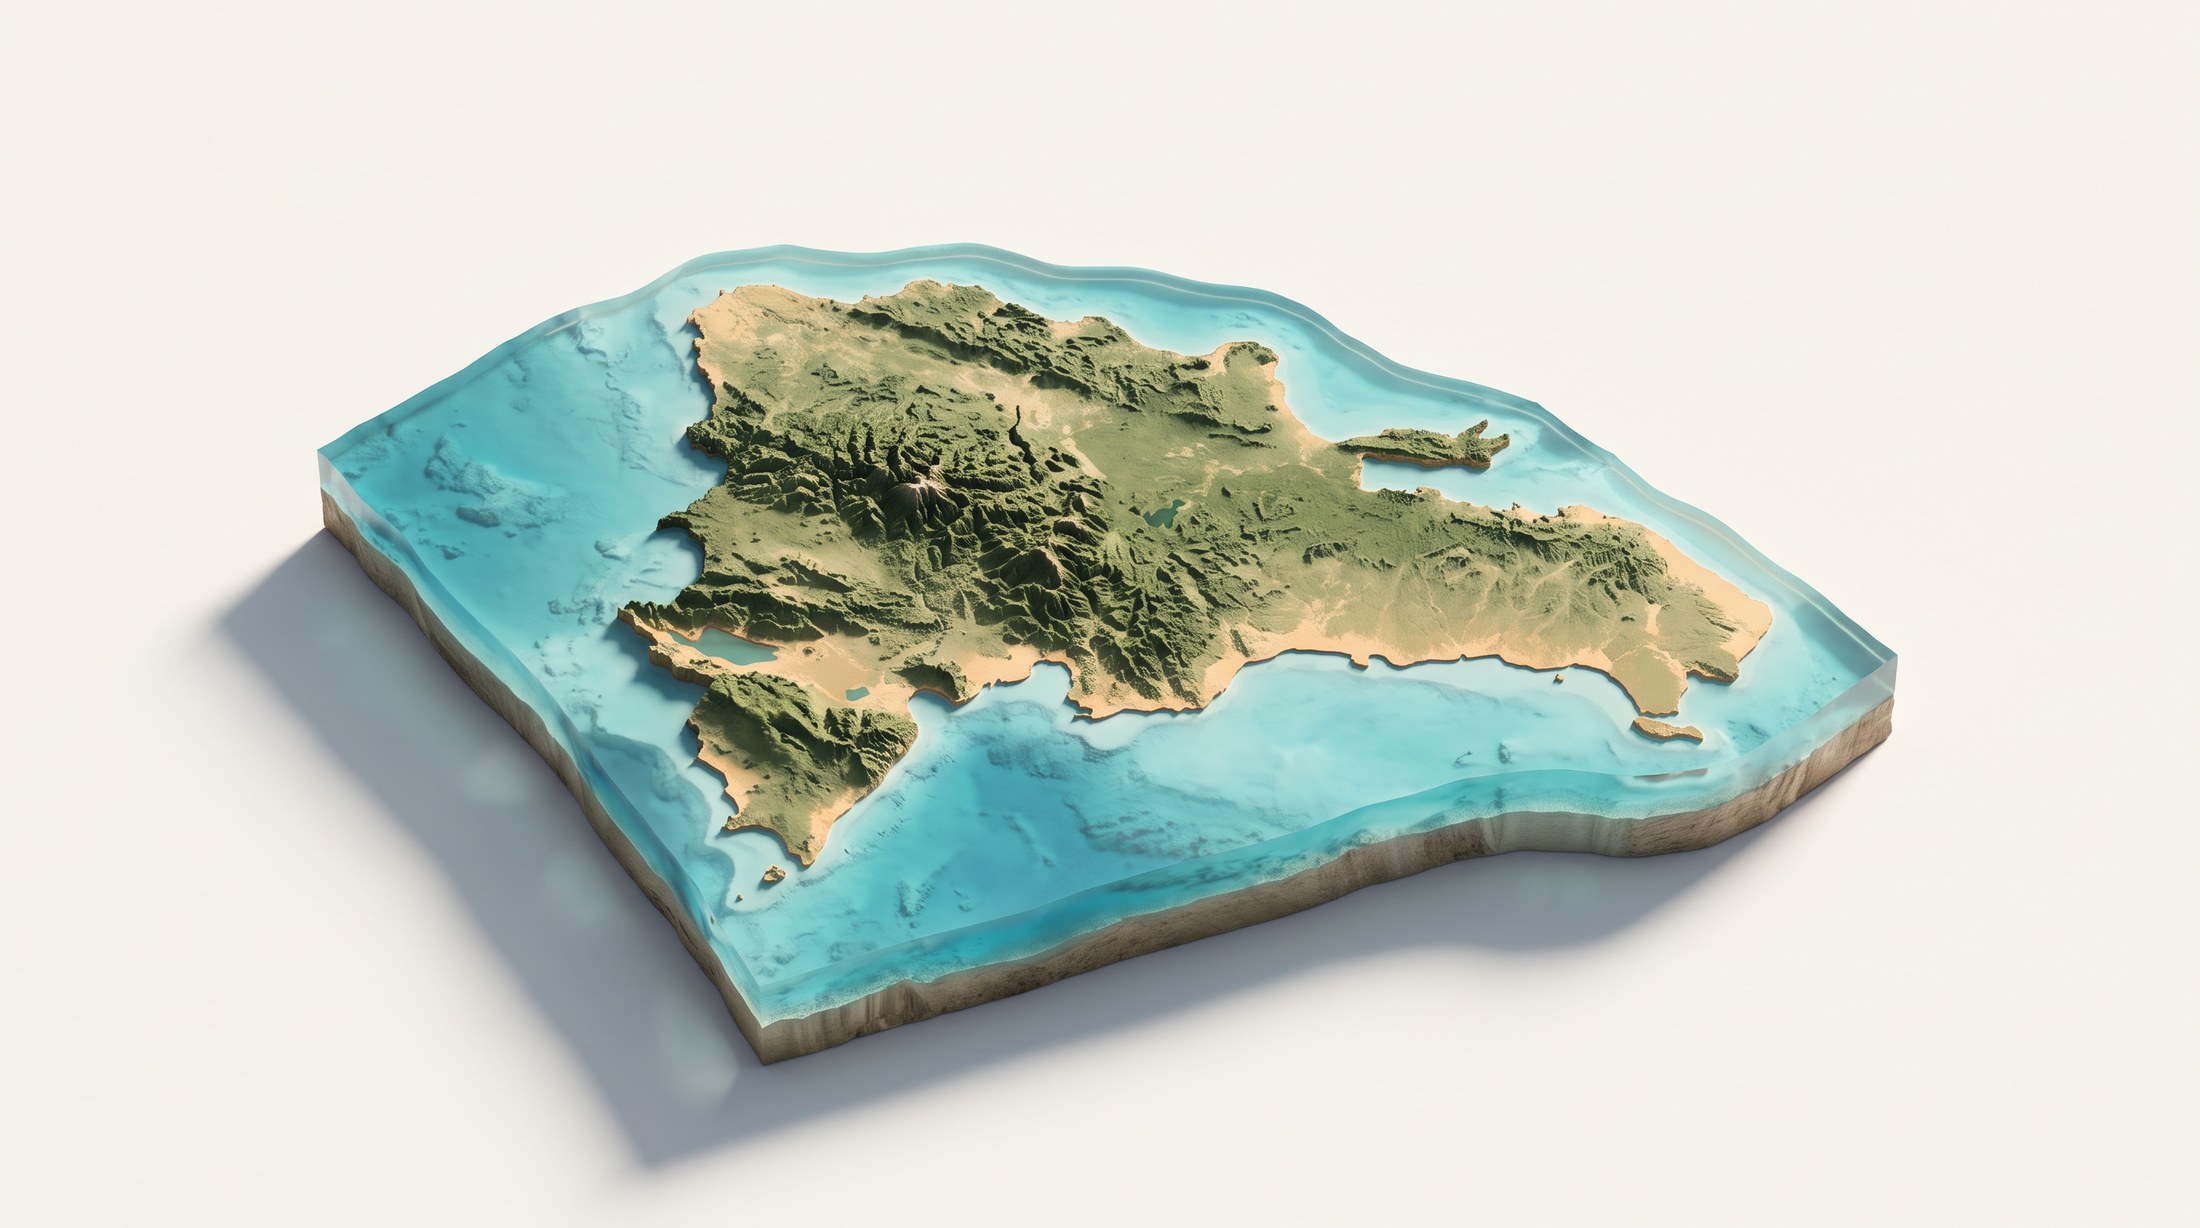
Once destinos, una isla
Ningún destino se adapta a todos los inversionistas. La comparación siguiente se centra en lo que define a cada uno — perfil de propiedad, tipo de mercado, orientación y aeropuerto internacional más cercano — y no en rendimientos proyectados.
| Destino | Perfil típico de propiedad | Tipo de mercado | Orientación | Aeropuerto internacional más cercano |
|---|---|---|---|---|
| Casa de Campo | Villas, propiedades de gran formato y solares edificables dentro de un resort cerrado de 7,000 acres | Resort consolidado | Golf, marina, equitación | La Romana (LRM) |
| Cap Cana | Apartamentos, villas y proyectos en planos dentro de un desarrollo planificado | Resort planificado | Marina, golf, frente a la playa | Punta Cana (PUJ) |
| Punta Cana | Condominios y villas en Los Corales, El Cortecito, Cocotal y Vista Cana | Amplio mercado de resort | Playa, golf, orientado al alquiler | Punta Cana (PUJ) |
| Punta Cana Resort | Residencias de resort dentro de una gran propiedad privada | Resort consolidado | Golf, costa privada, reserva natural | Punta Cana (PUJ) |
| Puntacana Village | Casas y apartamentos en una comunidad residencial de vida permanente | Residencial | Vida todo el año, colegios, servicios | Punta Cana (PUJ) |
| Playa Nueva Romana | Apartamentos, villas y solares en una comunidad frente a la playa | Resort emergente | Golf, playa privada | La Romana (LRM) |
| La Estancia | Solares de gran formato y villas en torno a un campo de golf | Comunidad de golf | Entorno rural, privacidad | La Romana (LRM) |
| Bayahibe | Apartamentos y villas más pequeñas a escala de pueblo | Punto de entrada más bajo | Buceo, parque marino, playa | La Romana (LRM) |
| Dominicus | Apartamentos y villas a lo largo de un corredor de playa desarrollado | Punto de entrada más bajo | Playa, hoteles consolidados | La Romana (LRM) |
| Santo Domingo | Apartamentos en torres en Piantini, Naco, Bella Vista y zonas aledañas | Urbano | Vida urbana, alquiler a largo plazo | Las Américas (SDQ) |
| Samaná | Villas y terrenos en una península costera montañosa | Etapa más incipiente | Naturaleza, aislamiento, temporada de ballenas | El Catey (AZS) |
Una tabla puede acotar las opciones; elegir bien requiere a alguien que conozca estas comunidades desde dentro. Casa de Campo es nuestro mercado principal y el que Oscar Lauzardo, como Managing Director, The Agency La Romana, conoce más a fondo; aun así, el destino adecuado siempre depende de cómo se piense usar la propiedad. Para Casa de Campo, la cartera privada de Casa de Campo reúne villas públicas, privadas y fuera del mercado únicamente dentro de ese resort. Para cualquier otro destino, el punto de partida es una consulta general.
CONFOTUR, explicado con claridad
Para un primer adquiriente en un proyecto aprobado, CONFOTUR puede reducir de forma significativa el costo de comprar en un nuevo proyecto turístico, y a menudo se describe con más generosidad de la que permite la ley. A continuación se explica qué llega al comprador, durante cuánto tiempo y dónde termina.
CONFOTUR, el Consejo de Fomento Turístico, es el consejo gubernamental presidido por el ministro de Turismo. Clasifica los proyectos turísticos que cumplen los requisitos de la Ley 158-01 y otorga sus incentivos fiscales. Aprueba proyectos; no es una condición fiscal que se vincule por sí sola a una propiedad.
Fuente
Ley 158-01 Art. 8.Para el comprador, el beneficio es doble: exención del impuesto de transferencia inmobiliaria en la adquisición y exención del IPI, el impuesto anual al patrimonio inmobiliario, sobre la unidad. Ambas están disponibles para los primeros adquirientes, es decir, los compradores que invierten directamente con el promotor o desarrollador. Las exenciones del impuesto sobre la renta y de los aranceles de importación previstas en la ley corresponden a la empresa turística clasificada, para su construcción y primer equipamiento; no son beneficios para el comprador.
Fuentes
Ley 158-01 Art. 4 y Párrafo IV (añadido por la Ley 195-13); DGII Guía 17.La Ley 195-13 amplió la exención de 10 a 15 años. El plazo corresponde al proyecto y comienza cuando concluyen su construcción y equipamiento, no en la aprobación ni en la fecha de compra. Por tanto, un proyecto terminado hace algunos años tiene menos años restantes que ofrecer.
Fuente
Ley 195-13 Art. 9.Las exenciones alcanzan a quienes invierten directamente con los promotores o desarrolladores, y la ley excluye expresamente cualquier transferencia posterior a un tercer adquiriente. La lista de exenciones del IPI de la DGII se limita igualmente a los primeros adquirientes. Un comprador de reventa debe prever el impuesto de transferencia estándar del 3% y el IPI ordinario, lo que también condiciona la salida del primer propietario.
Fuentes
Ley 158-01 Art. 4 Párrafo IV ("quedando excluida de tales beneficios cualquier transferencia posterior a favor de terceros adquirientes"); DGII Guía 17.Ingresos por alquiler. CONFOTUR no otorga a los propietarios individuales ninguna exención general del impuesto sobre la renta dominicano sobre los ingresos por alquiler. Esa exención de la Ley 158-01 está redactada para la empresa turística clasificada y su actividad incentivada, por lo que los ingresos por alquiler son una cuestión fiscal aparte que deben evaluar sus propios asesores.
Aranceles de importación. Las exenciones de aranceles de importación y de ITBIS cubren la construcción y el primer equipamiento del proyecto por parte del desarrollador. No se trasladan a los compradores, independientemente de lo que se diga que incluye un paquete de mobiliario.
Fuente
Ley 158-01 Arts. 2, 3, 4(a) y 4(c); no se encontró orientación de la DGII que respalde ninguna de las dos afirmaciones.Una etiqueta de "CONFOTUR" en una propiedad publicada refleja la visión del vendedor, no su situación fiscal. Antes de que una exención influya en una oferta, deben quedar establecidos por escrito con su abogado cuatro puntos: que el proyecto cuenta con una resolución vigente, qué impuestos cubre, cuántos años quedan y que usted califica como primer adquiriente. El desarrollador, el proyecto, el primer comprador y un comprador posterior pueden recibir cada uno un tratamiento distinto.
Qué cambió en 2026. La Ley 30-26 del 18 de junio de 2026 añadió el artículo 2-1 al Código Tributario: un contribuyente puede elegir el régimen que le convenga, pero no puede beneficiarse de más de un régimen de incentivos al mismo tiempo para la misma actividad económica, inversión u operación. El impuesto de transferencia del 3% sobre una compra no cambia. El artículo 59 de la ley se refiere a un gravamen distinto, el impuesto unificado ad valorem del 2% que el artículo 8 de la Ley 173-07 aplica a otras operaciones inmobiliarias en virtud de las leyes de registro de hipotecas: baja al 1% a partir de 2027 y se elimina a partir de 2028. El calendario de implementación de la Ley 30-26 de la DGII no incluye cambios en el IPI ni en el impuesto de transferencia. Las normas siguen cambiando, por lo que conviene revisar cualquier incentivo proyecto por proyecto y año por año.
Lo que cuesta ser propietario
Impuesto de transferencia, en la compra
Una compra conlleva un impuesto de transferencia del 3%, calculado sobre el mayor entre el valor de tasación de la DGII y el precio que figura en el contrato de venta. Por eso, el presupuesto parte del valor de la DGII y no de la cifra del contrato, con modestos cargos fijos notariales y registrales adicionales. Normalmente lo paga el comprador, aunque el contrato puede asignarlo de otra forma.
Cuando CONFOTUR aplica, la exención se determina para su transacción concreta y su condición de comprador, nunca a partir del folleto de un proyecto.
Fuentes
DGII Guía 18 (tasa del 3%); DGII CA88 (base imponible); Ley 173-07 Art. 7.IPI, el impuesto anual al patrimonio inmobiliario
Las personas físicas pagan el IPI a una tasa del 1% sobre la parte del valor conjunto de sus propiedades dominicanas que supera un umbral exento, que para 2026 es de RD$10,695,494. El umbral se reajusta cada año según la inflación acumulada del año anterior, por lo que la cifra cambia anualmente. Se aplica al patrimonio total de la persona y no a cada propiedad, y el 1% recae solo sobre el excedente.
La estructura cambia el resultado. Los fideicomisos pagan el 1% sobre el valor total sin umbral, y las empresas tributan aparte por el Impuesto sobre Activos del 1%, que incluye los bienes inmuebles de su balance. Las exenciones cubren a propietarios mayores de 65 años con una única vivienda, a ciertos pensionados y los terrenos rurales de uso agrícola.
Fuentes
DGII Res. DDG-AR1-2026-00001 (umbral de 2026); DGII Guía 17 (tasa, fideicomisos, exenciones); DGII CA1809 (Impuesto sobre Activos); Ley 171-07 Art. 2 (pensionados y rentistas).Costos de cierre y plazos
Cualquier porcentaje que se cite para los costos de cierre es un rango general, no una tarifa fija. Los honorarios legales dependen del bufete y de la complejidad de la operación; los costos de registro, notariales, de tasación, bancarios y de financiamiento varían; y el tratamiento CONFOTUR puede cambiar incluso qué impuestos se aplican. Las compras de reventa y en planos también siguen calendarios distintos.
La inscripción del título avanza al ritmo del Registro de Títulos, no al de su agente ni al de su abogado. Una estimación por escrito para su propia transacción vale mucho más que cualquier cifra general.
Financiamiento
Banco Popular Dominicano publica requisitos hipotecarios para extranjeros y dominicanos residentes en el exterior, Banreservas ofrece un programa hipotecario para prestatarios residentes en el exterior, y BHD y Scotiabank República Dominicana también otorgan préstamos con garantía de propiedades dominicanas; BHD solicita un garante a los solicitantes extranjeros. Ninguno publica una tasa estándar ni condiciones separadas para compradores no residentes: los préstamos se cotizan caso por caso y, cuando se indica una moneda, es el peso dominicano.
Como contexto y no como cotización, la tasa de política monetaria del Banco Central se situaba en 5.25% en septiembre de 2026, y la tasa activa promedio ponderado de los bancos múltiples en 14.08% en agosto de 2026: la primera es una referencia y la segunda, un promedio en pesos de todos los tipos de préstamo. Ninguna es una cotización hipotecaria.
Muchos desarrolladores ofrecen planes de pagos durante la construcción, con condiciones fijadas proyecto por proyecto. No todos los compradores extranjeros calificarán para un financiamiento dominicano, por lo que las cotizaciones por escrito cuentan más que los rangos indicativos.
Fuentes
Páginas bancarias enlazadas arriba; serie de la tasa de política monetaria y serie de tasas activas del Banco Central, según el panel de indicadores del Banco Central en septiembre de 2026.Orientación, no asesoría fiscal. Esta sección explica cómo está estructurada la tributación inmobiliaria dominicana; no constituye asesoría legal, fiscal ni financiera. Los umbrales, las tasas y los beneficios cambian, y el resultado depende de su estructura de propiedad y de las normas fiscales de su país de origen. Antes de comprometerse con una transacción, conviene obtener asesoría independiente de profesionales legales y fiscales calificados en República Dominicana y en su lugar de residencia.
El lugar de la propiedad en la residencia dominicana
La propiedad y la residencia están relacionadas, pero son cuestiones distintas. Una inversión que cumpla los requisitos puede respaldar una solicitud; comprar una vivienda no otorga, por sí solo, ningún estatus.
La vía del inversionista
La ley de migración dominicana, la Ley General de Migración No. 285-04, prevé una categoría de residencia permanente para inversionistas extranjeros. Su reglamento de aplicación fija el mínimo en una inversión extranjera registrada de US$200,000 que cumpla los requisitos.
Hay dos detalles que a menudo se exponen mal. El umbral proviene del reglamento y no de la ley, y se aplica a la inversión extranjera que cumpla los requisitos en general; no es un programa inmobiliario. Y cuando una propiedad forma parte de la inversión, debe estar registrada como inversión extranjera ante ProDominicana, dentro del plazo aplicable.
Una inversión que cumpla los requisitos, de al menos US$200,000, puede entonces respaldar una solicitud de residencia permanente mediante el programa de residencia por inversión, sujeta a registro, certificación, documentación migratoria y asesoría legal profesional. La aprobación es una decisión administrativa discrecional, no un derecho. El proceso consta de cuatro pasos diferenciados: comprar la propiedad, registrarla como inversión extranjera, solicitar la residencia y obtener la aprobación.
Fuentes
Ley 285-04 Art. 33; Decreto 631-11 Arts. 55 y 57; Decreto 214-04; servicio de residencia por inversión de la DGM ↗.Qué implica la solicitud
Además de la inversión, la Dirección General de Migración exige una visa de residencia (RS) expedida por un consulado dominicano en el exterior, un certificado de registro de inversión extranjera, un acta de nacimiento apostillada y traducida, un certificado policial o de antecedentes penales, exámenes médicos en instituciones autorizadas, una póliza de seguro autorizada, fotografías según las especificaciones y las tasas correspondientes.
La primera tarjeta de residencia permanente por inversión se expide por un año y se renueva a su vencimiento; las siguientes tienen vigencias de cuatro años, renovables por períodos iguales. Cada renovación requiere documentos actualizados, incluido un certificado vigente de registro de inversión extranjera.
La Ley 171-07 ofrece incentivos y una vía de residencia a pensionados y rentistas con ingresos de fuente extranjera, que califican por sus ingresos mensuales (alrededor de US$1,500 al mes para pensionados y US$2,000 para rentistas) y no por un monto de inversión. No rige la residencia por inversión ni establece un umbral de US$200,000.
Fuentes
Dirección General de Migración, servicio de residencia por inversión; Decreto 631-11 Art. 58; Ley 171-07 Arts. 1 y 3.Ciudadanía. República Dominicana no tiene un programa de ciudadanía por inversión, y comprar una propiedad no conduce a obtener un pasaporte; el programa que suele mencionarse pertenece a la Mancomunidad de Dominica, un país distinto. La naturalización dominicana se rige por la Ley 1683 de 1948 y el artículo 18 de la Constitución. La ley establece períodos mínimos de residencia, generalmente dos años de residencia ininterrumpida, pero cumplir un período de residencia no otorga la ciudadanía. La naturalización es una solicitud al Poder Ejecutivo, tramitada por el Ministerio de Interior y Policía y concedida a discreción del Gobierno mediante decreto presidencial, con requisitos adicionales de documentación, buena conducta y solvencia (página del servicio del MIP ↗; portal de servicios del Gobierno ↗).
No hacemos ninguna declaración en el sentido de que algún solicitante vaya a obtener la residencia o la ciudadanía, y nada de lo que figura en esta página constituye asesoría legal o migratoria. Conviene consultar con un abogado de inmigración dominicano habilitado antes de cualquier compra o mudanza realizada con miras a la residencia.
Riesgos y debida diligencia
Nada de esto es inusual en una compra transfronteriza, y nada debería disuadir a un comprador serio. Es el trabajo previo que separa una adquisición sólida de una lección costosa, y conviene tener cada punto por escrito.
Confirmar en el Registro de Títulos que el vendedor es el propietario registrado, y si la propiedad cuenta con un certificado de título o con una constancia anotada, ya que la diferencia afecta a la transferencia.
Antes de mover cualquier depósito, verificar si existen hipotecas, embargos judiciales, impuestos adeudados, deudas de servicios públicos y reclamaciones de terceros.
Cotejar el plano registrado con lo que existe sobre el terreno, sobre todo en solares, parcelas grandes y terrenos costeros, y confirmar la ubicación de la parcela respecto de la franja de dominio público de 60 metros o de la Zona Fronteriza.
Obtener la resolución del proyecto y confirmar por escrito qué impuestos cubre, cuándo comenzó su período, cuántos años quedan y que el comprador califica como primer adquiriente. Una compra de reventa paga los impuestos estándar.
En proyectos en planos, revisar qué ha entregado el desarrollador, cuándo y con qué nivel de calidad, y hablar con propietarios de fases terminadas.
Entender el calendario de pagos, cómo se protegen los depósitos, qué ocurre si la entrega se retrasa y qué especificaciones garantiza el contrato.
Obtener por escrito la tabla de cuotas vigente, junto con la forma en que se fijan, con qué frecuencia han aumentado y qué incluyen exactamente.
Ser propietario desde el extranjero tiene un costo recurrente. Determinar la cifra anual real de administración, mantenimiento, cuidado de piscina y jardín, y seguridad.
Si se tiene previsto alquilar, leer con atención el contrato del programa (reparto de ingresos, exclusividad, fechas en que el propietario no puede usar la propiedad, quién fija los precios), junto con las normas de alquiler del propio edificio.
República Dominicana se encuentra en la franja de huracanes. Confirmar la cobertura disponible para la propiedad concreta, sus exclusiones y su costo.
Los precios suelen estar en dólares estadounidenses, mientras que los costos locales y muchos préstamos están en pesos. Conviene saber dónde existe exposición al tipo de cambio y obtener cotizaciones por escrito del financiamiento y de los costos de cierre.
Las obligaciones dominicanas son solo la mitad del panorama: el país de origen del comprador puede gravar los ingresos, la ganancia o la estructura de tenencia. Los ingresos por alquiler no tienen una exención general de CONFOTUR, y el umbral del IPI se reajusta cada año. Conviene asesorarse en ambos países.
Contratar un abogado dominicano propio: no el del vendedor, no el del desarrollador ni uno elegido por alguien interesado en que la operación se cierre. Asegurarse de que el registro de inversión extranjera ante ProDominicana se presente dentro de su plazo: es la base del derecho a remitir capital y dividendos al exterior, y de cualquier solicitud de residencia posterior.
La compra, paso a paso
Esta página expone los argumentos de inversión; la guía para compradores cubre en detalle los aspectos prácticos, desde los documentos y las ofertas hasta los contratos de promesa de venta, la debida diligencia y el cierre. Lo que ninguna de las dos sustituye es una representación experimentada sobre el terreno. Oscar coordina las visitas, los desarrolladores y el calendario de cierre, en colaboración con los asesores legales y fiscales independientes que usted designe.
¿Compra dentro de Casa de Campo? La guía de compra de Casa de Campo explica el proceso propio de ese resort.
Asesores legales independientes
Todo comprador debe contar con su propio abogado dominicano. Oscar trabaja con los bufetes indicados a continuación en transacciones CONFOTUR, cierres para compradores extranjeros y derecho registral; usted tiene la misma libertad de contratar a cualquier bufete calificado y de hacer su propia evaluación.
Preguntas frecuentes
Sí. Según la Ley 16-95 sobre Inversión Extranjera, los inversionistas extranjeros tienen los mismos derechos y obligaciones que los inversionistas dominicanos, un principio que la Constitución también aplica de forma general, y por lo general es posible comprar y ser titular sin residencia ni visa. Hay dos límites generales que se aplican a todo comprador, dominicano o extranjero: la franja de 60 metros tierra adentro desde la línea de pleamar es dominio público marítimo, y las propiedades en la Zona Fronteriza están sujetas a requisitos legales específicos que favorecen la titularidad dominicana. El abogado dominicano del comprador confirmará la situación de cada parcela concreta.
CONFOTUR es el Consejo de Fomento Turístico, el consejo presidido por el ministro de Turismo que clasifica los proyectos turísticos que cumplen los requisitos de la Ley 158-01 y otorga sus incentivos fiscales. Para un comprador, el beneficio es la exención del impuesto de transferencia inmobiliaria y del IPI sobre la unidad, disponible para los primeros adquirientes que invierten directamente con el promotor o desarrollador. Desde la Ley 195-13, la exención dura 15 años en lugar de 10, contados a partir de la terminación de la construcción y el equipamiento del proyecto, no desde su aprobación ni desde la compra. Las exenciones del impuesto sobre la renta y de los aranceles de importación corresponden a la empresa turística, no a los compradores. La etiqueta "CONFOTUR" no es prueba en sí misma: conviene verificar la resolución del proyecto, los impuestos que cubre y el plazo restante antes de contar con ella.
No. La Ley 158-01, modificada por la Ley 195-13, extiende las exenciones a los compradores que invierten directamente con el promotor o desarrollador y excluye expresamente cualquier transferencia posterior a un tercero; la DGII también limita la exención del IPI a los primeros adquirientes. Un comprador de reventa debe prever el impuesto de transferencia del 3% y el IPI ordinario, algo que también importa a un primer comprador que planea vender en el futuro. El desarrollador, el proyecto, el primer comprador y un comprador posterior pueden recibir cada uno un tratamiento distinto, por lo que cada compra se evalúa según sus propias circunstancias.
No como regla general. CONFOTUR no exime a los propietarios individuales del impuesto sobre la renta dominicano sobre los ingresos por alquiler; la exención del impuesto sobre la renta de la Ley 158-01 está redactada para la empresa turística clasificada y su actividad incentivada. Los ingresos por alquiler tributan de forma ordinaria salvo que se aplique al caso una estructura y una clasificación específicas, por lo que merecen asesoría fiscal individual propia.
Sí. Las personas físicas pagan el IPI (Impuesto al Patrimonio Inmobiliario) del 1% sobre la parte del valor conjunto de sus propiedades dominicanas que supera un umbral exento: RD$10,695,494 para 2026, reindexado cada año según la inflación del año anterior, por lo que se aplica la cifra de la DGII del año en curso. El umbral cubre el patrimonio total y no cada propiedad, y el 1% recae solo sobre el excedente. Los fideicomisos pagan el 1% sobre el valor total sin umbral, y las empresas están sujetas al Impuesto sobre Activos del 1%, que es independiente. Las exenciones cubren a los propietarios mayores de 65 años con una sola vivienda, a ciertos pensionados y los terrenos rurales de uso agrícola.
La tasa estándar es del 3% según la Ley 173-07 (art. 7), y se calcula sobre el mayor entre el valor de tasación de la DGII y el precio que figura en el contrato de venta. Por tanto, un precio declarado bajo no lo reduce, y el presupuesto debe partir del valor de la DGII. Se suman modestos cargos fijos notariales y registrales. Una exención CONFOTUR se aplica solo una vez establecida para esa transacción y ese comprador concretos, nunca porque un proyecto se comercialice de esa manera.
No por sí sola. La ley de migración dominicana prevé una categoría de residencia permanente para inversionistas, y una inversión extranjera registrada que cumpla los requisitos, de al menos US$200,000, puede respaldar una solicitud, sujeta a registro, certificación, documentación migratoria y orientación legal profesional. El umbral lo fija un reglamento (Decreto 631-11) y abarca la inversión extranjera que cumpla los requisitos en general, no específicamente los bienes raíces; cuando una propiedad forma parte de ella, la inversión debe registrarse en ProDominicana. También se requieren una visa de residencia, un certificado de antecedentes penales, exámenes médicos y otros documentos, y la aprobación es discrecional. La Ley 171-07 es un régimen distinto para pensionados y rentistas con ingresos de fuente extranjera, que califican por sus ingresos mensuales y no por inversión.
La tarjeta de residencia permanente de inversionista se emite primero por un año y se renueva a su vencimiento; las tarjetas posteriores tienen una vigencia de cuatro años, renovables por períodos iguales. La residencia no conduce por sí sola a la ciudadanía. República Dominicana no tiene un programa de ciudadanía por inversión, y comprar una propiedad no da derecho a un pasaporte. La naturalización se rige por la Ley 1683 de 1948 y la Constitución, que fijan períodos mínimos de residencia, por lo general dos años de residencia ininterrumpida, pero cumplirlos no confiere la ciudadanía: la naturalización es una solicitud al Poder Ejecutivo, tramitada por el Ministerio de Interior y Policía y otorgada a discreción del Gobierno mediante decreto presidencial. Un abogado de migración dominicano autorizado es la guía adecuada antes de contar con nada de esto.
A veces, aunque no de forma automática ni en condiciones publicadas. Banco Popular Dominicano detalla los requisitos hipotecarios para extranjeros y dominicanos en el exterior, Banreservas ofrece un programa para prestatarios residentes en el exterior, y BHD y Scotiabank República Dominicana también otorgan préstamos con garantía de propiedades dominicanas; BHD pide un garante a los solicitantes extranjeros. Ninguno publica una tasa estándar ni condiciones separadas para no residentes: los préstamos se cotizan caso por caso al presentar la solicitud y, cuando se indica una moneda, es el peso dominicano. Solo como referencia, la tasa de política monetaria del Banco Central era del 5.25% en septiembre de 2026 y la tasa de interés activa promedio ponderada de los bancos múltiples, del 14.08% en agosto de 2026; ninguna de las dos es una cotización hipotecaria. Muchos desarrolladores ofrecen planes de pagos durante la construcción, con condiciones propias de cada proyecto. Las cotizaciones por escrito son la única guía fiable.
Global Property Guide, una fuente privada, estima una rentabilidad bruta por alquiler promedio nacional del 8.53% para el T1 2026, con Santo Domingo en el 9.09% y Punta Cana/Bávaro en el 7.98%, para apartamentos de una a tres habitaciones. Son estimaciones brutas elaboradas a partir de precios de oferta y alquileres solicitados en portales locales, no de transacciones concluidas, y las rentabilidades netas suelen ser entre 1.5 y 2 puntos porcentuales más bajas tras la administración, el mantenimiento y los impuestos. El Gobierno dominicano no publica una estadística propia de rentabilidad por alquiler. Los rendimientos varían según la propiedad, el programa de alquiler y los costos operativos, y los resultados pasados no son indicativos de resultados futuros.
Empiece por el título: verifique en el Registro de Títulos que el vendedor es el propietario registrado y compruebe si hay hipotecas, embargos, impuestos pendientes y reclamaciones de terceros. Compare el plano registrado con el terreno, sobre todo cerca de la costa; si se invoca CONFOTUR, obtenga la resolución y su plazo restante; y, en proyectos en planos, revise el historial de entregas del desarrollador. Obtenga por escrito las cuotas de mantenimiento y del resort, entienda los costos de administración y las condiciones de cualquier programa de alquiler, revise el seguro y la exposición a huracanes, y busque asesoría fiscal en República Dominicana y en su país de residencia. Sobre todo, contrate a su propio abogado dominicano independiente, no al del vendedor ni a uno elegido por alguien interesado en que la operación se cierre. La lista de verificación completa está en la sección de riesgos y debida diligencia más arriba.
Fuentes y metodología
Se utilizan fuentes oficiales dominicanas siempre que existen. Ninguna agencia del Gobierno dominicano publica una estadística oficial de rentabilidad por alquiler ni un índice de precios residenciales, por lo que, para esas cifras, se nombran la fuente privada y su método para que usted pueda valorarlos. Los totales de visitantes incluyen a los pasajeros de cruceros, y las cifras de IED de 2025 son preliminares y están sujetas a revisión.
Fuentes de cada cifra y afirmación legal de esta página — enlaces consultados el 26 de septiembre de 2026.
Fuentes oficiales dominicanas y legislación
| Uso | Institución / documento | Fecha / período |
|---|---|---|
| Visitantes, 2025 | Ministerio de Turismo — informe de visitantes 2025; cifras también publicadas por la Presidencia de la República | 2025 (publicado el 8 de enero de 2026) |
| Visitantes, enero–agosto de 2026 | Comunicado de la Presidencia de la República | Enero–agosto de 2026 (publicado el 21 de septiembre de 2026) |
| IED total y crecimiento respecto a 2024 | Banco Central de la República Dominicana — Resultados Preliminares de la Economía Dominicana, enero–diciembre 2025, págs. 29 y 32; preliminar | 2025 (publicado en febrero de 2026) |
| Participación de la IED por sector | Distribución sectorial del Banco Central, publicada por la Presidencia de la República | 2025 (publicado el 5 de febrero de 2026) |
| Tasa de política monetaria | Banco Central — serie de la tasa de política monetaria (.xlsx) | Septiembre de 2026 |
| Tasa de interés activa promedio ponderada | Banco Central — tasas de interés activas promedio ponderadas de los bancos múltiples (.xlsx) | Agosto de 2026 |
| Umbral exento del IPI | DGII — Resolución DDG-AR1-2026-00001, ordinal Décimo Primero | 2026 (emitida el 15 de enero de 2026) |
| Tasa del IPI, fideicomisos, exenciones y primeros adquirientes CONFOTUR | DGII — Guía del Contribuyente No. 17, Impuesto al Patrimonio Inmobiliario | Enero de 2026 |
| Propiedades en manos de empresas | DGII — CA1809, Impuesto sobre los Activos | Orientación vigente |
| Tasa del impuesto de transferencia | DGII — Guía del Contribuyente No. 18, Transferencia y Descargo de Inmuebles; Ley 173-07, art. 7 | Junio de 2025 / 2007 |
| Base del impuesto de transferencia | DGII — CA88, ¿Qué tasa debo pagar por la transferencia de un inmueble? | Orientación vigente |
| Incentivos y límites de CONFOTUR | Ley 158-01, arts. 4 y 8; Ley 195-13, art. 9, y el párrafo IV que añade al art. 4 de la Ley 158-01 | 2001 / 2013 |
| Ley 30-26 — regímenes de incentivos y el impuesto unificado del 2% | Ley 30-26, texto oficial, art. 1 (nuevo art. 2-1 del Código Tributario) y art. 59; DGII — calendario de implementación de la Ley 30-26 | Junio de 2026 |
| Titularidad extranjera, repatriación y registro de inversiones | Ley 16-95, arts. 3(b), 6 y 7; Decreto 214-04, art. 3; Constitución, art. 25 | 1995 / 2004 / 2015 |
| Límites costeros y de la zona fronteriza | Tribunal Constitucional, Sentencia TC/0426/18 (en aplicación de la Ley 305 de 1968 y del art. 147.1 de la Ley 64-00); Constitución, art. 10.2 | 2018 / 2015 |
| Residencia por inversión | Dirección General de Migración — residencia permanente en calidad de inversionista; Ley 285-04, art. 33; Decreto 631-11, arts. 55, 57 y 58 | 2004 / 2011; página de servicio vigente |
| Régimen de pensionados y rentistas | Ley 171-07, arts. 1–3 | 2007 |
| Naturalización | Ministerio de Interior y Policía — naturalización ordinaria; portal de servicios del Gobierno; Ley 1683, arts. 1 y 6; Constitución, art. 18 | 1948 / 2015; páginas de servicio vigentes |
Bancos, estimaciones privadas y este sitio
| Uso | Institución / documento | Fecha / período |
|---|---|---|
| Financiamiento bancario | Banco Popular — página de préstamos hipotecarios y requisitos para extranjeros y dominicanos en el exterior; Banreservas — hipotecas para residentes en el exterior; BHD — página de préstamos hipotecarios; Scotiabank República Dominicana — página de préstamos hipotecarios | Consultado en septiembre de 2026 |
| Rentabilidad por alquiler | Global Property Guide — rentabilidades brutas por alquiler, a partir de precios de oferta y alquileres solicitados en portales | T1 2026 |
| Crecimiento de los precios de oferta | Global Property Guide — historial de precios, a partir del índice de precios de oferta de Properstar | Actualizado en julio de 2026 |
| Precios de entrada por destino | Precios iniciales publicados en las páginas de destinos de este sitio — no son medianas del mercado | 2026 |
Última revisión: septiembre de 2026. Las cifras y afirmaciones legales se contrastaron con las fuentes indicadas en septiembre de 2026. Las normas dominicanas en materia fiscal, migratoria y de incentivos cambian, como muestran las modificaciones de 2026, por lo que conviene verificar cualquier dato en el momento en que se vaya a utilizar. Esta página no ha sido revisada por un abogado, contador ni profesional de migración dominicano; es solo información general, no asesoría legal, fiscal, financiera ni migratoria. Se recomienda obtener asesoría profesional independiente en República Dominicana y en el propio país de residencia antes de comprometerse con una transacción.
¿Piensa en una propiedad en República Dominicana?
Cuéntele a Oscar Lauzardo lo que tiene en mente (destino, presupuesto, cómo piensa usar la propiedad y sus plazos) y él le responderá con una opinión meditada sobre dónde tiene sentido, no con un folleto.
¿Su interés se centra específicamente en Casa de Campo? Solicitar la cartera privada de Casa de Campo → — una selección de villas únicamente dentro de Casa de Campo Resort, independiente de los demás destinos de esta página.